
 (FR)
La psychologie favorisant les meilleures décisions de placement : FAQ avec Barry Ritholtz
Rédigé par L'équipe Investisseur Inspiré
Publié le 10 septembre 2026
Lecture de minutes
Partager :


Il existe de nombreuses stratégies de placement auxquelles les gens ont recours pour faire croître leur patrimoine. Et si la réussite financière passait plutôt par la compréhension du fonctionnement de votre cerveau et le fait de commettre moins d’erreurs?
C’est ainsi que Barry Ritholtz, investisseur, animateur de balado, auteur et cofondateur de la société new-yorkaise Ritholtz Wealth Management, LLC, voit les choses. En mai, son plus récent livre, How Not to Invest: The Ideas, Numbers, and Behaviors That Destroy Wealth – and How to Avoid Them, est paru en édition de poche. L’auteur y explore certaines des erreurs de placement évitables que les gens commettent et l’influence de notre cerveau sur nos décisions, et il partage son point de vue sur les marchés de prédiction. Nous avons discuté avec M. Ritholtz de la façon dont les hypothèses et les biais cognitifs peuvent influer sur les rendements, et des raisons pour lesquelles le fait de reconnaître ses propres comportements pourrait contribuer à réduire les erreurs.
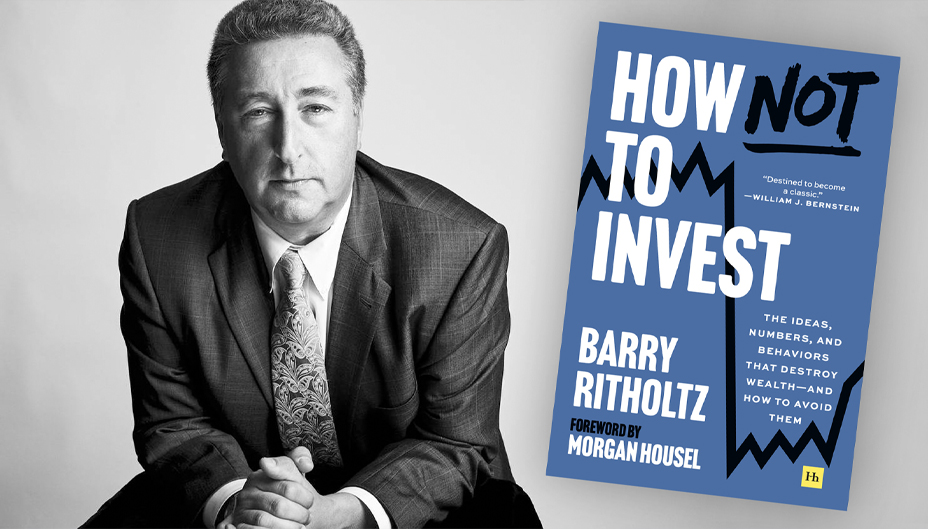
*« How Not to Invest » n’est pas présentement disponible en français.
Vous étudiez la psychologie des investisseurs et la prise de décisions depuis 30 ans. Pourquoi?
Barry Ritholtz : Parce que la psychologie des investisseurs est le principal facteur qui détermine la réussite d’un investisseur. Warren Buffett a dit cette phrase célèbre : si vous êtes un investisseur doté d’un QI de 160, donnez-en 301. Vous n’en avez pas besoin. Ce qu’il vous faut, c’est le bon tempérament, la maîtrise de vos émotions et de la discipline. Ces qualités auront une incidence beaucoup plus grande sur votre rendement à long terme que le fait d’être plus intelligent que les autres. De Keynes ou Graham aux économistes d’aujourd’hui, tous parlent de l’importance du comportement.
Quels sont les biais émotionnels ou cognitifs dont les investisseurs devraient être conscients?
Barry Ritholtz : L’un d’eux est l’effet de halo. C’est lorsque des gens réussissent très bien dans un domaine et que nous avons tendance à croire qu’ils s’y connaissent aussi dans des domaines connexes. Par exemple, une personne peut exceller dans l’investissement immobilier commercial sans être très douée pour prévoir l’évolution de l’économie ou des marchés. Pourtant, les gens pourraient se fier à ses prévisions des marchés en raison de sa réussite en placement immobilier.
Un autre biais consiste à sous-estimer à quel point il peut être difficile de réussir. Prenons le cas d’une personne connue pour avoir fait une prédiction majeure : a-t-elle eu de la chance ou a-t-elle fait preuve de compétence? Souvent, on ne peut pas le déterminer. Il faut généralement une série d’événements pour y arriver. C’est le biais du survivant. Nous avons tendance à oublier les erreurs de jugement de quelqu’un, mais, lorsque la personne fait soudainement une prédiction majeure qui s’avère juste, nous lui accordons davantage d’attention. Or, elle ne sera pas nécessairement capable de répéter son exploit, car ce genre de chose peut n’être que le fruit du hasard, et non une véritable habileté.
Le biais du survivant nous amène à croire que nous pouvons sélectionner des titres ou anticiper le marché. Nous ne mesurons pas à quel point les échecs sont fréquents. Pour chaque livre, pièce de théâtre, film ou restaurant qui connaît du succès, combien de centaines d’autres échouent? Pour chaque produit qui connaît du succès, combien de versions antérieures n’ont pas fonctionné?
Voici un autre biais que je considère comme extrêmement important. Je l’appelle « négligence du dénominateur ». Il se manifeste lorsqu’un gros chiffre nous est présenté sans que nous le mettions en contexte.
Par exemple, lorsqu’on dit que le marché a reculé de 500 points, s’agit-il du Dow ou du S&P? Vous savez, 500 points sur 5 000, c’est beaucoup, mais 500 points sur 50 000, ce n’est rien. Lorsque j’apprends qu’un fonds a enregistré des sorties de fonds d’un milliard de dollars, je me demande : s’agit-il de SPY, qui compte un actif de 700 milliards de dollars? Ou d’un petit fonds qui vient de perdre la moitié de son actif? Sans connaître le contexte du dénominateur, impossible de porter un jugement. Ces chiffres élevés et alarmants peuvent attirer notre attention, mais, souvent, nous ne comprenons pas ce qu’ils signifient.
Pouvez-vous nous donner des conseils pour prendre de meilleures décisions de placement?
Barry Ritholtz : Voici les trois grands principes de mon livre. Le premier : ayez un plan. Vous seriez surpris du nombre de personnes qui n’en ont pas. Ce plan peut être aussi simple ou complexe que vous le souhaitez. Un plan raisonnablement détaillé peut indiquer combien de temps je souhaite encore travailler, mon taux d’épargne, la somme que j’ai mise de côté et mon budget annuel.
Je ne suis pas du genre à sermonner les gens au sujet de leur budget. Je ne vois aucun problème à ce que les gens achètent des lattés et profitent de la vie. C’est à cela que sert l’argent. La règle la plus importante est : vivez selon vos moyens. Ne dépensez pas plus que ce que vous avez. En tant qu’investisseur, payez-vous d’abord. Puis, dans le cadre de votre plan, décidez comment vous investirez cet argent. Voilà donc le premier principe : ayez un plan et la discipline nécessaire pour le suivre.
Deuxième principe : ne compromettez pas la capacité de vos placements en actions à produire un rendement composé. Au cours du dernier siècle, le marché a affiché un rendement annuel moyen d’environ 10 %2. Ce rendement n’est pas de 10 % chaque année, ce n’est qu’une moyenne. Cela signifie toutefois qu’avec un horizon de placement de 42 ans et que les rendements moyens de 10 % continuent, vos placements pourraient pratiquement doubler tous les six ans.
Enfin, sachez qu’il est difficile de surpasser le marché, que vous tentiez d’anticiper le marché, que vous sélectionniez des titres ou que vous vous lanciez dans une stratégie farfelue de vente d’options. En règle générale, les cours des actions reflètent déjà la quasi-totalité des informations accessibles au public.
Lorsque vous dites qu’il ne faut pas intervenir, voulez-vous dire qu’il faut éviter de négocier fréquemment?
Barry Ritholtz : Premièrement, moins de décisions pourraient se traduire par moins d’erreurs. Deuxièmement, si vous avez établi correctement la répartition de votre actif dès le départ, pourquoi la modifier? Il existe des raisons légitimes d’apporter des changements. Par exemple, si vous obtenez un nouvel emploi et gagnez beaucoup plus d’argent, vous pourriez vous dire : « Tiens, je n’ai peut-être pas besoin de prendre autant de risques en matière de placement. »
Au Canada, les marchés de prédiction commencent à peine à faire leur apparition. Qu’en pensez-vous?
Barry Ritholtz : Les marchés de prédiction, les options d’un jour qui expirent en fin de journée, les paris sportifs et toutes les applications qui permettent de parier sur chaque match, chaque lancer franc et chaque présence au bâton relèvent de la pure spéculation. Or, le participant moyen aux marchés de prédiction y perd de l’argent. Ce n’est pas ça l’investissement. Vous ne vous dites pas : « Je vais être propriétaire d’une entreprise qui générera des flux de trésorerie et me permettra de voir mon placement croître au fil du temps parce qu’elle offre un excellent produit ou service et qu’elle augmentera son chiffre d’affaires et ses bénéfices. » Si vous ne faites que parier sur l’issue d’un événement aléatoire, c’est du jeu de hasard.
Cette entrevue a été modifiée pour des raisons de longueur et de clarté.
- CNBC Make It, « As leaders in DC squabble over who’s smarter, here’s the IQ score Warren Buffett says is all you need to succeed » (en anglais seulement), « Alors que les dirigeants de DC se disputent pour savoir qui est le plus intelligent, voici le score de QI que Warren Buffett dit est tout ce dont vous avez besoin pour réussir » (traduction libre), octobre 2017
- Fidelity, « What is the S&P 500® average return? » (en anglais seulement), « Quel est le rendement moyen du S&P 500®?» (traduction libre), mars 2026
RBC Placements en Direct Inc. et Banque Royale du Canada sont des entités juridiques distinctes et affiliées. RBC Placements en Direct Inc. est une filiale en propriété exclusive de Banque Royale du Canada et elle est membre de l’Organisme canadien de réglementation des investissements et du Fonds canadien de protection des investisseurs. Banque Royale du Canada et certains de ses émetteurs sont reliés à RBC Placements en Direct Inc. RBC Placements en Direct Inc. ne fournit pas de conseils en placement et ne fait pas de recommandations concernant l’achat ou la vente de titres. Les investisseurs sont responsables de leurs décisions de placement. RBC Placements en Direct est un nom commercial utilisé par RBC Placements en Direct Inc. ®/MC Marque(s) de commerce de Banque Royale du Canada. RBC et Banque Royale sont des marques déposées de Banque Royale du Canada. Utilisation sous licence.
© Banque Royale du Canada, 2026.
Les renseignements, opinions ou points de vue présentés dans le présent document, y compris les hyperliens vers le site Web de RBC Placements en Direct Inc. ou les sites Web de ses sociétés affiliées ou de tiers, sont fournies à titre d’information générale seulement et ne constituent en aucun cas des conseils financiers, juridiques, fiscaux, comptables ou autres. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. RBC Placements en Direct Inc. et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers. Vous devriez consulter votre conseiller avant de prendre quelque décision que ce soit sur la base des renseignements contenus dans ce document.
Par ailleurs, les produits, services et titres mentionnés dans cette publication sont offerts uniquement au Canada et dans les autres territoires où la loi autorise leur mise en vente. L’information accessible sur le site Web de RBC Placements en Direct est réservée uniquement aux résidents du Canada et ne doit pas être consultée à partir d’un territoire situé à l’extérieur du Canada.
Explorez davantage
Au-delà de l’achat à long terme : 4 stratégies de placement qui gagnent à être connues
Diverses stratégies peuvent aider à gérer le risque, à rester discipliner et à prendre des décisions. En voici quatre à découvrir.
Lecture de minutes
Qu’est-ce qu’une bastille économique (et pourquoi est-ce important)?
Les bastilles économiques aident les firmes contre leurs rivaux et rester au sommet. Voici leur fonctionnement et leur importance.
Lecture de minutes
Quel est votre profil d’investisseur? Pourquoi est-ce important en période d’incertitude
Analyse de cinq profils pour aider à repérer les biais comportementaux potentiels et comment les utiliser pour, pas contre, vous
Lecture de minutes
L’Investisseur inspiré propose des témoignages, des renseignements opportuns et des points de vue d’experts qui faciliteront vos décisions de placement. Visitez À propos de nous pour en savoir plus.